Wybór polisy turystycznej – jak szybko znaleźć ubezpieczenie na każdy wyjazd?
Polisę turystyczną dobierzesz szybciej, jeśli najpierw określisz cel i charakter wyjazdu, a potem porównasz sumy ubezpieczenia oraz wyłączenia, nie tylko cenę. Na krótki city break wystarczy inny zakres niż na narty, trekking w górach czy wyjazd z chorobą przewlekłą. EKUZ może pomóc w publicznej opiece zdrowotnej w Europie, ale nie zastępuje ubezpieczenia kosztów leczenia i transportu do Polski.
Od czego zacząć wybór polisy turystycznej?
Zapisz kraj podróży, daty, liczbę osób i planowane aktywności. Sprawdź, czy wyjazd obejmuje sporty, pracę fizyczną, rejs, pobyt w górach albo leczenie choroby przewlekłej. Każdy z tych elementów może zmienić zakres ochrony lub wymagać rozszerzenia.
Następnie ustal, jakich kosztów nie chcesz pokrywać z własnej kieszeni. Dla wielu podróżnych najważniejsze będą koszty leczenia, transport medyczny i assistance. Przy wyjeździe samochodem lub aktywnościach sportowych znaczenia nabiorą także OC w życiu prywatnym, NNW i odpowiednie rozszerzenie sportowe.
Najpierw sprawdź, czy polisa obejmuje Twoje konkretne plany. Sama niska składka nie mówi, czy ubezpieczyciel pokryje koszty leczenia, akcji ratowniczej albo transportu do kraju.
Co obejmuje EKUZ, a co może dodać polisa turystyczna?
Europejska Karta Ubezpieczenia Zdrowotnego (EKUZ) uprawnia do korzystania z niezbędnych świadczeń zdrowotnych w publicznym systemie danego państwa, na jego zasadach. Nie oznacza to bezpłatnego leczenia w każdej sytuacji. Karta nie pokrywa też prywatnej opieki ani transportu medycznego do Polski.
Polisa może uzupełnić te braki, ale zakres zależy od umowy i wybranego wariantu. Porównując rozwiązania, sprawdź nie tylko samą nazwę świadczenia, lecz także jego limit, warunki uruchomienia oraz wyłączenia.
| Rozwiązanie | Co może zapewnić | Ograniczenia |
| EKUZ | Dostęp do niezbędnych świadczeń w publicznym systemie państwa, w którym obowiązuje karta. | Obowiązują lokalne zasady i ewentualne dopłaty. Karta nie pokrywa prywatnego leczenia ani powrotu medycznego do Polski. |
| Polisa turystyczna | W zależności od umowy, między innymi koszty leczenia, assistance, transport, NNW lub OC. | Ochrona zależy od limitów, definicji w OWU, wyłączeń i zgłoszenia zdarzenia zgodnie z procedurą. |
| EKUZ i polisa | Połączenie dostępu do publicznego systemu z ochroną ubezpieczeniową określoną w umowie. | Nie każda polisa pokryje każdy wydatek, dlatego nadal trzeba sprawdzić warunki i limity. |
Jakie elementy ochrony porównać przed zakupem?
Porównaj sumę ubezpieczenia kosztów leczenia oraz osobne limity, na przykład dla transportu medycznego, ratownictwa czy usług assistance. Wysoka suma główna nie musi oznaczać równie wysokiego limitu dla każdej usługi. Sprawdź też, czy koszty akcji ratowniczej są ujęte w zakresie i na jakich zasadach.
OC w życiu prywatnym może być przydatne, gdy nieumyślnie wyrządzisz szkodę innej osobie lub jej mieniu. Przeczytaj, kogo obejmuje ochrona, jakie zdarzenia są wyłączone i czy polisa uwzględnia szkody związane ze sportem. NNW dotyczy następstw nieszczęśliwych wypadków, ale nie zastępuje pokrycia kosztów leczenia.
Jeśli zależy Ci na zwrocie wydatków po odwołaniu podróży, poszukaj ubezpieczenia kosztów rezygnacji. Zwykle obejmuje ono tylko wskazane w warunkach przyczyny i może wymagać zakupu w określonym terminie. Nie zakładaj, że polisa zwróci pieniądze za każdą zmianę planów.
Jak dopasować ochronę do rodzaju wyjazdu?
Przy wyjeździe na narty lub snowboard sprawdź, jak ubezpieczyciel definiuje sport objęty ochroną i czy wymaga dodatkowego rozszerzenia. Podobnie postąp przy trekkingu, wspinaczce, nurkowaniu czy jeździe na rowerze w trudnym terenie. Nazwy aktywności w OWU mogą mieć węższe znaczenie niż w codziennym języku.
Jeśli masz chorobę przewlekłą, sprawdź, czy trzeba ją zgłosić i wykupić odpowiednie rozszerzenie. Nie pomijaj tego kroku przy zakupie online. W razie wątpliwości zapytaj ubezpieczyciela, czy planowane leczenie lub zaostrzenie choroby mieści się w zakresie ochrony.
Przy podróży z dziećmi sprawdź, czy polisa obejmuje wszystkie osoby i jakie zasady obowiązują przy organizacji pomocy. Jeśli jedziesz własnym autem, rozważ również pomoc drogową, ale nie zakładaj, że znajduje się ona w standardowej polisie turystycznej. Zakres takiej usługi może być sprzedawany osobno.
Jak szybko porównać oferty bez pominięcia ważnych warunków?
Wprowadź te same dane podróży do porównywanych ofert: kraj, termin, liczbę podróżnych i planowane aktywności. Na początek przyda się porównywarka polis turystycznych wakacyjnapolisa.pl albo kalkulator https://kalkulator.wakacyjnapolisa.pl/kalkulator/ubezpieczenia-turystyczne/. Porównywarka (jak rankomat.pl), pozwala zestawić składki, ale decyzję oprzyj również na warunkach ubezpieczenia.
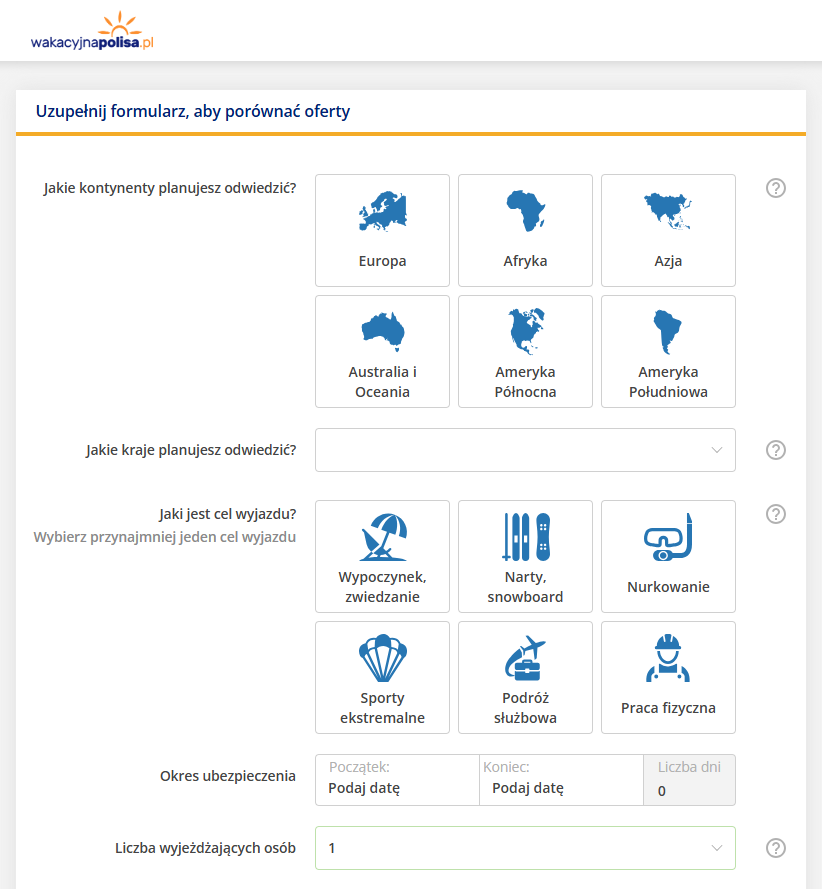
Do porównania ofert potrzebne są podstawowe dane o podróży: kierunek, cel wyjazdu, termin i liczba osób.
Żeby skrócić selekcję, najpierw odrzuć warianty bez potrzebnego rozszerzenia, a później porównaj pozostałe pod względem limitów i wyłączeń. Przed zakupem otwórz OWU i wyszukaj hasła dotyczące aktywności, chorób przewlekłych, transportu, alkoholu oraz zgłaszania szkody. Zasady i dostępne warianty mogą się zmieniać, dlatego informacje o ofertach sprawdzaj bezpośrednio przed zakupem; stan na październik 2026 r.
Jak czytać wyłączenia i limity odpowiedzialności?
OWU określają, w jakich sytuacjach ubezpieczyciel może odmówić wypłaty lub ograniczyć świadczenie. Zwróć uwagę na wyłączenia związane z niezgłoszoną chorobą przewlekłą, uprawianiem sportu bez wymaganego rozszerzenia czy niedopełnieniem obowiązków po wypadku. Nie zakładaj, że podobne nazwy produktów oznaczają identyczny zakres.
Sprawdź, czy limit dotyczy jednej osoby, jednego zdarzenia czy całego okresu ubezpieczenia. Ustal także, czy ubezpieczyciel organizuje pomoc przez centrum alarmowe, czy wymaga wcześniejszego kontaktu przed poniesieniem większych kosztów. Numer assistance zapisz w telefonie i zachowaj dokument polisy w miejscu dostępnym podczas podróży.
Dla kogo rozbudowana polisa może nie mieć sensu?
Najszerszy wariant nie zawsze jest potrzebny. Jeśli wyjeżdżasz na krótko, nie planujesz aktywności podwyższonego ryzyka i masz już ochronę obejmującą część świadczeń, dodatkowe rozszerzenia mogą nie odpowiadać Twoim potrzebom. Porównaj istniejące ubezpieczenia i sprawdź, czy nie dublujesz ochrony.
Nie oznacza to, że można pominąć analizę kosztów leczenia i transportu. Przy podróży zagranicznej nawet krótki pobyt może wiązać się z wydatkami, których nie obejmie EKUZ ani posiadana polisa. Wybór najtańszego wariantu bez sprawdzenia limitów może z kolei pozostawić istotne koszty po Twojej stronie.
Co zrobić przed opłaceniem polisy?
- Sprawdź, czy dane podróżnych, kraj i daty są poprawne.
- Upewnij się, że polisa obejmuje wszystkie planowane aktywności oraz choroby przewlekłe, jeśli dotyczą podróżnych.
- Porównaj limity kosztów leczenia, transportu i ratownictwa oraz zakres OC i NNW.
- Przeczytaj wyłączenia i zasady zgłaszania zdarzeń w OWU.
- Zapisz numer assistance i zachowaj potwierdzenie zakupu oraz dokumenty polisy.
Przed wyjazdem sprawdź także, czy ochrona zaczyna się w odpowiednim momencie. W przypadku ubezpieczenia kosztów rezygnacji termin zakupu może mieć znaczenie, a sama polisa podróżna nie zawsze obejmuje zdarzenia sprzed rozpoczęcia ochrony.
Podsumowanie
Szybki wybór polisy zacznij od planu podróży, a nie od ceny. Następnie sprawdź koszty leczenia, transport, assistance, potrzebne rozszerzenia i konkretne wyłączenia w OWU. EKUZ może być przydatna w Europie, ale nie pokrywa wszystkich kosztów, dlatego nie traktuj jej jako zamiennika ubezpieczenia.
Jeśli wyjazd obejmuje sport, chorobę przewlekłą lub rezygnację z kosztownej podróży, poświęć więcej czasu na weryfikację warunków. Przy niejasnym zapisie poproś ubezpieczyciela o wyjaśnienie przed zakupem. Ten materiał ma charakter informacyjny i nie zastępuje analizy konkretnej umowy ani porady specjalisty.